
Máte peniaze v podielovom fonde v banke a čítate, že ETF sú lacnejšie? Alebo sa len rozhodujete, kam posielať pravidelnú sumu? Oba produkty robia na prvý pohľad to isté: zbierajú peniaze mnohých ľudí a investujú ich do stoviek firiem. Rozdiel je v poplatkoch, v daniach a v tom, kto rozhoduje o tom, čo fond kúpi. Na 20 rokoch z toho môžu byť tisíce eur.
Krátka odpoveď: v čom sa podielové fondy a ETF líšia
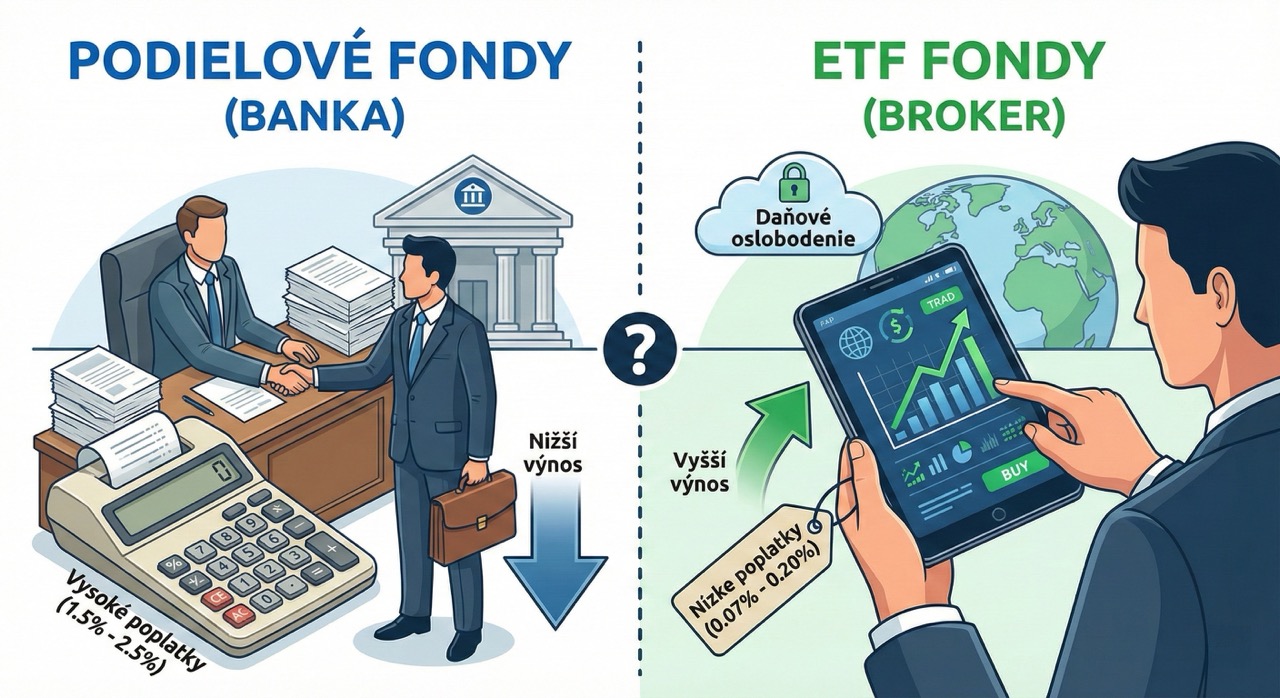
Podielový fond kupujete od správcovskej spoločnosti, zvyčajne cez banku. ETF je fond obchodovaný na burze, ktorý kupujete cez brokera. Väčšina ETF pasívne kopíruje index, väčšina bankových akciových fondov je riadená aktívne. Pre dlhodobého investora na Slovensku z toho vychádzajú dve hlavné výhody ETF: nižšie ročné náklady a oslobodenie od dane po roku držby. Podielový fond zase ponúka pohodlie a nemusíte si zakladať účet u brokera.
| Podielový fond (banka) | ETF (cez brokera) | |
|---|---|---|
| Kde ho kúpite | v banke alebo u správcovskej spoločnosti | u brokera na burze |
| Správa | väčšinou aktívna (manažér vyberá) | väčšinou pasívna (kopíruje index) |
| Ročný poplatok | pri akciových fondoch často okolo 2% (max.) | pri širokých indexových ETF 0,07–0,22% (TER) |
| Vstupný poplatok | podľa fondu, napr. 0–2% | žiadny, platíte len poplatok brokera |
| Daň pri zisku | 19% zrážková daň pri vrátení, bez ohľadu na dobu držby | 0% pri držbe nad 1 rok (časový test) |
| Zdravotné odvody | nie | len pri predaji do 1 roka |
| Likvidita | vyplatenie zvyčajne do niekoľkých dní | predaj na burze počas obchodných hodín |
| Prehľad o obsahu fondu | pravidelné správy | zloženie zverejnené denne |
Čo je podielový fond a čo je ETF
Podielový fond
Podielový fond spravuje správcovská spoločnosť (na Slovensku napríklad Tatra Asset Management alebo Erste Asset Management). Keď investujete, fond vám vydá podielový list. Jeho hodnota sa počíta raz denne z hodnoty majetku fondu. Keď chcete peniaze späť, podielový list fondu vrátite a fond vám vyplatí jeho aktuálnu hodnotu. Bežný retailový fond v banke je otvorený, teda podiely môžete kupovať aj vracať priebežne. Uzavretý fond vydáva podiely len v obmedzenom období a predčasný výber býva obmedzený.
ETF
ETF (exchange-traded fund) je tiež fond, len jeho podiely sa obchodujú na burze ako akcie. Kúpite ho cez brokera a predáte inému investorovi na burze. Väčšina populárnych ETF jednoducho kopíruje index, napríklad celý svet alebo 500 najväčších amerických firiem. Podrobne to vysvetľujeme v článku Čo je to ETF.
Poplatky: najväčší rozdiel
Bankové akciové fondy majú v informačných prehľadoch uvedený maximálny ročný poplatok za správu okolo 2%. Napríklad TAM – Americký akciový uvádza 2,12% ročne a vstupný poplatok 0%, EAM SK Fond budúcnosti 1,99% ročne a vstupný poplatok do 2% (údaje k 23. 10. 2026, Finančný kompas). Ide o maximálne sadzby, presnú výšku nájdete v dokumente s kľúčovými informáciami (KID) konkrétneho fondu.
Široké indexové ETF stoja zlomok. SXR8 (S&P 500) má TER 0,07%, VWCE (celý svet) 0,14%. K tomu platíte poplatky brokera, ktoré pri bežnom pravidelnom investovaní môžu byť nulové alebo nízke. Porovnanie nájdete v článku Porovnanie ETF brokerov.
Rozdiel 1,8 percentuálneho bodu ročne vyzerá malý. Platíte ho však každý rok z celej hodnoty investície, takže s rastúcim majetkom rastie aj suma v eurách.
Výkonnosť: prekoná manažér index?
Aktívny fond sa snaží trh poraziť, no musí to robiť aj po odpočítaní vlastného poplatku. Dlhodobé porovnania SPIVA od S&P Dow Jones Indices pre Európu ukazujú, že väčšina aktívne riadených akciových fondov za 10 a viac rokov za svojím porovnávacím indexom zaostáva. Neznamená to, že každý bankový fond je zlý. Znamená to, že vyšší poplatok si musí manažér každý rok „zarobiť“ a dlhodobo sa to darí len menšine.
Dane a odvody pre slovenského investora
Podielové fondy: 19% bez ohľadu na dobu držby
Príjem z vrátenia podielového listu sa zdaňuje podľa § 7 ods. 1 písm. g) zákona o dani z príjmov. Pri slovenskom fonde vám daň 19% zo zisku zrazí priamo fond pri vyplatení a nemusíte nič riešiť v daňovom priznaní. Vrátenie podielového listu nie je predaj na burze, preto sa naň časový test neuplatní. Zdravotné odvody sa neplatia. (Zdroj: Finančná správa.)
ETF: po roku držby bez dane
ETF je cenný papier prijatý na obchodovanie na regulovanom trhu. Ak ho držíte viac ako jeden rok a nie je súčasťou obchodného majetku, zisk z predaja je od dane oslobodený (Finančná správa). Ak predáte skôr, zisk zdaníte v daňovom priznaní a platíte z neho aj zdravotné odvody. Podrobnosti sme spísali v článku Ako sa zdaňujú ETF na Slovensku.
Pre krátkodobé peniaze teda daňová výhoda ETF neplatí, pri predaji do roka môžu byť ETF naopak drahšie. Pre dlhodobé investovanie je časový test zásadný.
Prepočet: 10 000€ na 20 rokov
Prepočítali sme vlastný modelový prípad. Vstupy: jednorazová investícia 10 000€, horizont 20 rokov, výnos trhu 6% ročne pred poplatkami (modelový predpoklad, nie priemer trhu). Podielový fond: ročný poplatok 2%, bez vstupného poplatku, pri vrátení 19% daň zo zisku. ETF: TER 0,14% (VWCE), poplatky brokera zanedbané, predaj po viac ako roku.
| Podielový fond | ETF | |
|---|---|---|
| Čistý ročný výnos | 4,00% | 5,86% |
| Hodnota po 20 rokoch | 21 911€ | 31 235€ |
| Daň pri výbere | 2 263€ | 0€ |
| Zostane vám | 19 648€ | 31 235€ |
V tomto modeli je rozdiel približne 11 600€. Ak by fond účtoval aj vstupný poplatok, rozdiel bude ešte vyšší. Vlastné čísla si môžete prepočítať v našej investičnej kalkulačke.
Kedy má podielový fond zmysel
Podielový fond nie je zlý produkt. V niektorých situáciách dáva zmysel:
- Chcete mať všetko v banke a nechcete si zakladať účet u zahraničného brokera.
- Ide o krátky horizont alebo konzervatívne peniaze. Pri dlhopisových a peňažných fondoch sú poplatky nižšie a časový test pri krátkej držbe nerozhoduje.
- Banka ponúka indexový fond s nízkym poplatkom. Ak má fond nízke náklady, veľká časť rozdielu zmizne. Vždy si pozrite priebežné náklady v KID.
- Chcete, aby niekto rozhodoval za vás a ste ochotní za to platiť. Lacnejšou formou pohodlia sú robo-poradcovia, porovnali sme ich v článku Finax, alebo vlastné ETF portfólio.
Ako prejsť z podielového fondu na ETF
- Zistite náklady fondu. V KID nájdete priebežné náklady a prípadný výstupný poplatok.
- Spočítajte daň. Pri vrátení vám fond zrazí 19% zo zisku. Pri malom zisku je to malá suma, pri veľkom zisku zvážte, či presun robiť naraz.
- Otvorte si účet u brokera a kúpte ETF. Postup krok za krokom je v návode Ako kúpiť prvé ETF cez XTB.
- Pamätajte na nový časový test. Plynie od dátumu nákupu ETF, takže ETF nepredávajte skôr ako o rok.
- Pravidelné vklady presmerujte z fondu na ETF. Ako na to, vysvetľujeme v článku o DCA stratégii.
Časté otázky
Oplatí sa investovať do podielových fondov?
Áno, ak poplatky zodpovedajú tomu, čo za ne dostanete. Pri dlhodobom akciovom investovaní však fond s poplatkom okolo 2% ročne zvyčajne skončí za lacným indexovým ETF. Pred investíciou porovnajte priebežné náklady v KID.
Aké sú výhody podielových fondov?
Jednoduchý nákup v banke, nízke vstupné sumy, automatické pravidelné investovanie, zrážanie dane za vás a žiadne zdravotné odvody. Cenou za to sú vyššie poplatky a chýbajúci časový test.
Je ETF rizikovejšie ako podielový fond?
Nie samo osebe. Riziko určuje, do čoho fond investuje, nie jeho forma. Akciové ETF aj akciový podielový fond môžu krátkodobo klesnúť o desiatky percent.
Môžem mať podielový fond aj ETF naraz?
Áno. Mnohí investori nechajú starší fond dobehnúť a nové peniaze posielajú do ETF. Ak si neviete vybrať konkrétne ETF, pomôže vám generátor ETF portfólia alebo článok Najlepšie ETF fondy.
A čo ostatné možnosti?
ETF neporovnávame len s fondmi. Jednotlivé akcie prinášajú riziko jednej firmy, CFD nie sú investícia, ale špekulácia s pákou, a pri dôchodku sa oplatí pozrieť aj na II. a III. pilier. Ak už viete, že chcete ETF, vyberte si brokera: XTB, Interactive Brokers alebo Trading 212.
Čo si z toho odniesť
- Hlavný rozdiel sú ročné náklady: okolo 2% pri bankových akciových fondoch oproti 0,07–0,22% pri indexových ETF.
- Zisk z podielového fondu je vždy zdanený 19%, zisk z ETF je po roku držby oslobodený.
- V našom modeli (10 000€, 20 rokov, 6%) je rozdiel približne 11 600€.
- Podielový fond má zmysel pre pohodlie, krátke horizonty a konzervatívne peniaze.
- Pri prechode na ETF počítajte so zrážkovou daňou a novým časovým testom.
Tento článok slúži len na informačné účely a nepredstavuje investičné odporúčanie. Minulá výkonnosť nie je zárukou budúcich výnosov. Investovanie je spojené s rizikom straty časti alebo celej investovanej sumy.

Pridaj komentár